- 収入や職業による影響:安定した収入や継続的な雇用が求められます。
- 借入額と借入比率:幸福な家計のために、収入に対する借入額のバランスが重要です。
- 個人信用情報の確認:過去の借入履歴や返済状況が審査に影響を及ぼすことがあります。
- 保証人や担保の有無:必要に応じて、保証人や担保を用意することが求められる場合があります。
- 審査基準の多様性:金融機関ごとに異なる審査基準を理解しておくことが大切です。
2. 審査に落ちる5つの理由
住宅ローン審査に落ちないための全知識
-
Point 01
信用情報の不備住宅ローン審査で最も多い理由は、信用情報に問題があることです。これには未払いの料金や遅延履歴が含まれます。多くの金融機関は、申込者の信用情報を確認し、今後の返済能力を査定します。もし自分の情報が不正確であれば、早期に修正を依頼しましょう。 -
Point 02
収入の不安定審査の際、安定した収入は重要な要素です。派遣社員や契約社員の場合、収入が不安定と見なされることがあり、審査に影響を与える可能性があります。フルタイムの安定した職業に就くことで、審査を通過しやすくなります。 -
Point 03
借入比率の過剰いくつかの借入があると、総負債に対する収入の割合が高くなり、過剰な借入と見なされることがあります。このような状況では、住宅ローンの返済能力が疑問視され、審査に落ちる要因となります。無駄な借入を避け、収入の範囲で生活することが推奨されます。
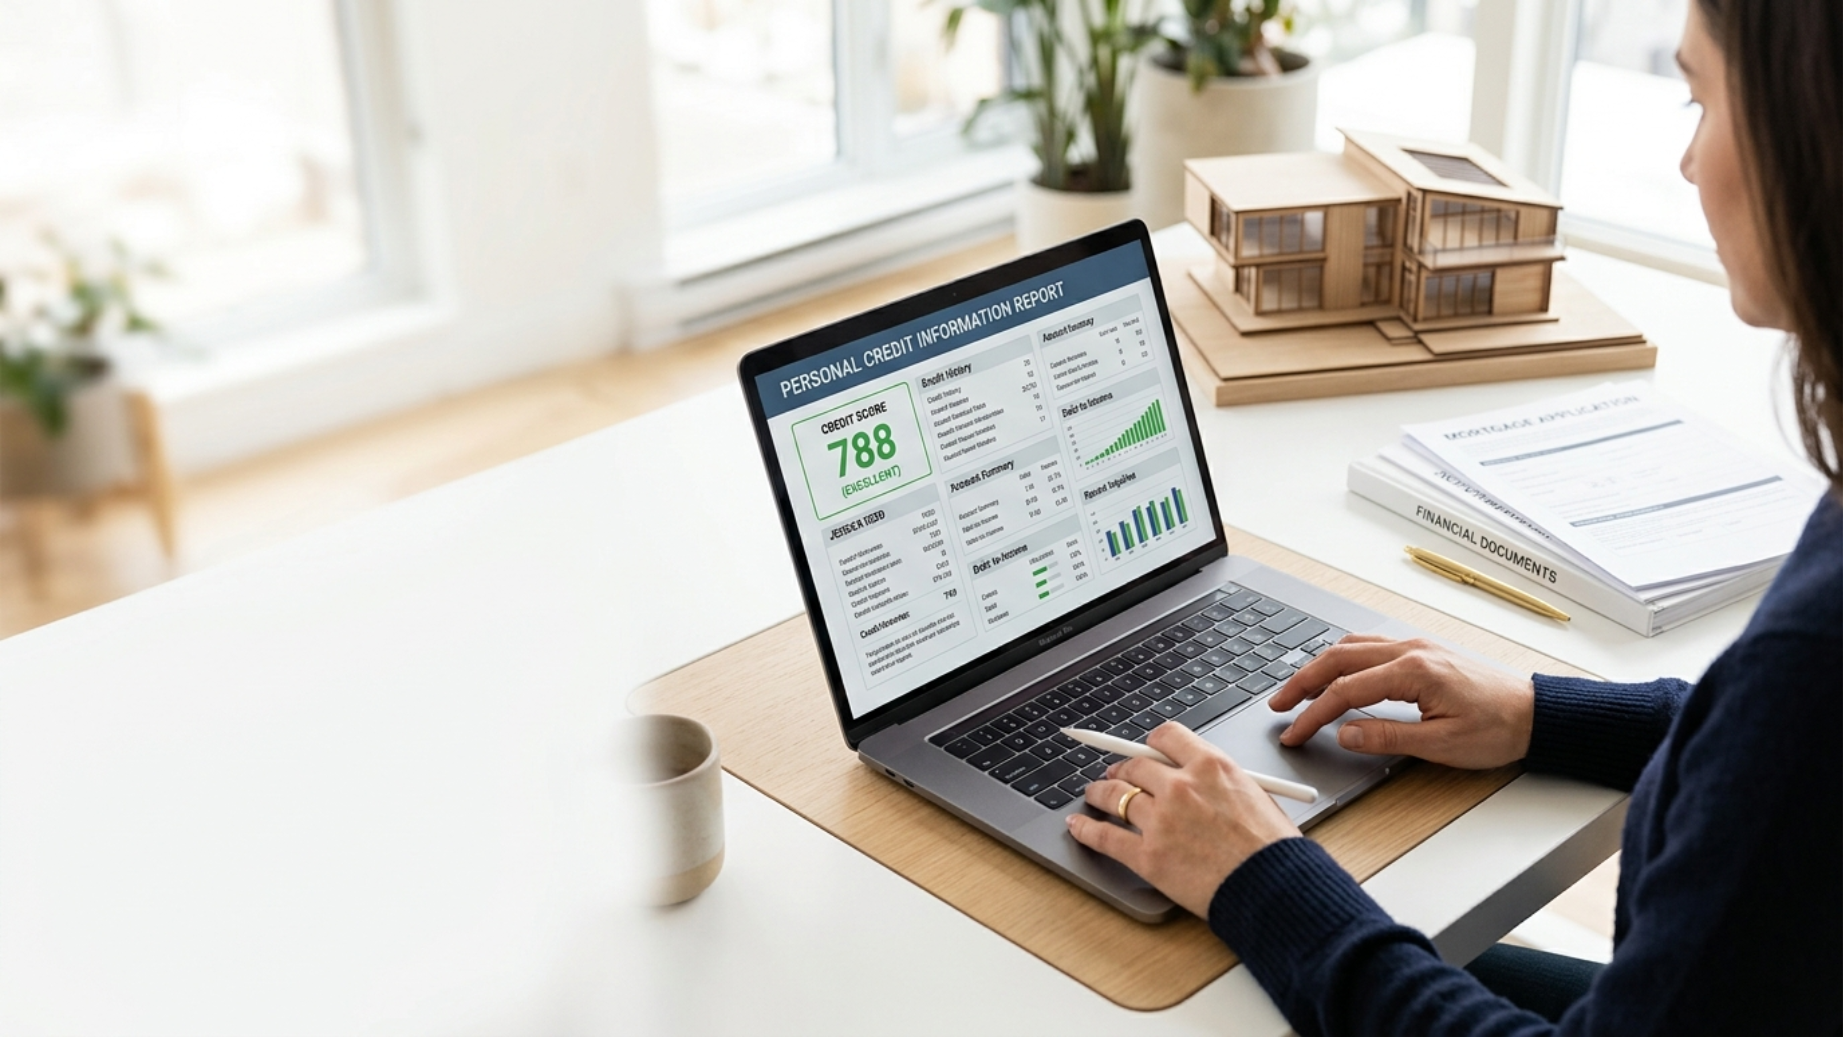
3. 個人信用情報の確認方法
個人信用情報を確認するためには、信用情報機関に申し込みを行います。日本では主に3つの信用情報機関(CIC、JICC、全国銀行信用情報センター)が存在しており、これらはそれぞれ異なる情報を持っています。自分が利用している金融機関がどの信用情報機関を利用しているかを確認し、それに応じて手続きを進めましょう。
申し込み方法は各信用情報機関によって異なりますが、一般的にはWebサイトからの申し込みが可能です。必要事項を入力し、本人確認書類を提出することで、信用情報を取得できます。手続きが完了すると、数日以内に信用情報の閲覧が可能になります。
信用情報を確認したら、内容をしっかりとチェックすることが重要です。もし、誤った情報が掲載されている場合は、信用情報機関に連絡し、訂正を依頼する必要があります。また、過去に滞納履歴がある場合は、その情報がどのように影響しているかを把握し、今後の返済計画を見直すことも大切です。信用情報を通じて、自分の信用状態を把握し、今後の住宅ローン審査に備えましょう。また、定期的に信用情報を確認することで、自分の信用状況を把握し、貸し手からの信頼を得ることができるでしょう。これにより、スムーズに住宅ローンを利用できる可能性が高まります。
4. 審査に通るための対策
住宅ローン審査に通過するためには、事前の準備と計画的な資金管理が欠かせません。実際に金融機関の審査では、「返済能力」と「信用力」が総合的に判断されるため、事前にポイントを押さえておくことで審査通過の可能性を高めることができます。
まず重要なのが、収入の安定性です。多くの金融機関では、現在の年収だけでなく、勤務先や勤続年数、雇用形態なども確認します。一般的に、正社員として継続的に勤務している方は安定した収入があると評価されやすく、自営業や会社経営者の場合は、直近数年間の事業実績や所得状況が審査の重要な判断材料となります。
次に確認したいのが、返済負担率(年収に対する年間返済額の割合)です。住宅ローンだけでなく、自動車ローンやカードローン、携帯電話端末の分割払いなども借入として考慮される場合があります。金融機関によって基準は異なりますが、一般的には返済負担率が高くなるほど審査は厳しくなる傾向があります。そのため、住宅ローンを申し込む前に既存の借入状況を整理し、必要に応じて完済や借入額の見直しを検討することが大切です。
また、信用情報の管理も非常に重要なポイントです。金融機関は審査時に信用情報機関へ照会を行い、過去のローンやクレジットカードの利用履歴、返済状況などを確認します。支払いの遅延や滞納履歴がある場合、審査に影響を及ぼす可能性があります。住宅ローンの申込みを検討している方は、事前に自身の信用情報を確認し、内容に誤りがないかチェックしておくことをおすすめします。
さらに、住宅購入後の生活を見据えた資金計画も重要です。住宅ローンは借りられる金額ではなく、無理なく返済できる金額を基準に考えることが大切です。購入後には固定資産税や修繕費、管理費などの維持費も発生するため、将来のライフプランを踏まえた返済計画を立てましょう。
私たちも日々、多くのお客様の住宅ローン相談をお受けしていますが、事前に収支状況や信用情報を確認し、適切な準備を行った方ほどスムーズに審査を進められる傾向があります。住宅ローン審査は決して運ではなく、事前準備によって結果が大きく変わるものです。
マイホーム購入を成功させるためにも、ご自身の経済状況を正しく把握し、必要に応じて不動産会社や住宅ローンアドバイザーなどの専門家へ相談しながら進めることをおすすめします。
一般的に、住宅ローンの審査は信用情報、収入、返済負担率、勤続年数などさまざまな要因によって行われます。特に過去の信用情報に問題がある場合や、収入が不安定であると、審査に通過することが難しくなることがあります。そういった不安を抱える方々にぜひ知っておいていただきたいのが、個人信用情報の確認方法です。自分の信用情報を知ることで、問題点を早期に発見し、改善に向けた対策を講じることが可能です。
また、私たちは専門知識を持ったスタッフが在籍しており、住宅ローンに関するご相談を無料で承っております。具体的な対策や、どのように収入を安定させたり、借入比率を管理したりするかについてもしっかりとサポートいたしますので、どうぞお気軽にお問い合わせください。皆様の夢のマイホームの実現に向けて、全力でサポートいたします。
Contact お問い合わせ
Instagram
インスタグラム
Related
関連記事
-
 2026.04.14永住権なしでも日本の住宅ローンは組める?審査に通るための条件
-
 2025.11.29中古住宅のサポート | 大阪の不動産売買ならマクリース不動産
-
 2025.12.09夢のマイホームを手に入れるための住宅ローン活用法!
-
 2025.12.15中古住宅をリフォームして、資産価値アップ!
-
 2026.03.20住宅ローンを賢く活用し、理想の不動産ライフを手に入れよう!
-
 2026.03.13あなたの未来を支える、賢い住宅ローンの選択を!
-
 2026.05.29頭金なしで住宅購入が可能に!メリットとデメリットを見極めよう。
-
 2026.08.05中古住宅購入で後悔しない!契約不適合責任と特約のポイント
-
 2025.11.29大阪市東淀川区 | 不動産購入
-
 2026.05.14中古物件購入を賢く!一体型ローンのメリットを活かそう。
-
 2026.03.05夢の新築マンション購入を実現!成功するローン活用法もご紹介!
-
 2026.06.05家を買うなら、「ペアローン」のメリットとリスクを理解することが重要です!